Domain zuckerkulör.de kaufen?
Wir ziehen mit dem Projekt
zuckerkulör.de um.
Sind Sie am Kauf der Domain
zuckerkulör.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zuckerkulör.de kaufen?
Ist Vermietung und Verpachtung ein Gewerbe?
Ist Vermietung und Verpachtung ein Gewerbe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art der vermieteten oder verpachteten Objekte und der Intention des Vermieters oder Verpächters. Grundsätzlich handelt es sich bei Vermietung und Verpachtung um eine Einkunftsart im Steuerrecht, die in der Regel nicht als Gewerbe gilt. Allerdings kann es Ausnahmen geben, wenn die Tätigkeit in einem gewerblichen Umfang ausgeübt wird oder bestimmte Voraussetzungen erfüllt sind. Es ist daher ratsam, sich bei Unklarheiten an einen Steuerberater oder Rechtsanwalt zu wenden, um eine genaue Einschätzung zu erhalten. **
Wer zahlt Landwirtschaftliche Berufsgenossenschaft bei Verpachtung?
Die Landwirtschaftliche Berufsgenossenschaft zahlt im Falle von Verpachtung in der Regel der Verpächter, da dieser als Arbeitgeber für die Sicherheit und Gesundheit der Arbeitnehmer auf seinem Hof verantwortlich ist. Die Beiträge zur Berufsgenossenschaft werden normalerweise vom Verpächter getragen und in die Pacht mit eingerechnet. Es ist wichtig, dass sowohl Verpächter als auch Pächter sich über ihre jeweiligen Pflichten und Rechte im Zusammenhang mit der Berufsgenossenschaft informieren, um im Falle eines Unfalls oder einer Krankheit angemessen abgesichert zu sein. Letztendlich ist es ratsam, im Pachtvertrag klar festzuhalten, wer für die Beiträge zur Berufsgenossenschaft verantwortlich ist. **

Ähnliche Suchbegriffe für Verpachtung
Top-Angebote
Produkte zum Begriff Verpachtung:
-
Mercedes-Benz Konservierungsmittel 1l A000986727010Mercedes-Benz Original-TeilWiederverschließbarSprühfertigInhalt 1 lVom autorisierten Mercedes-Benz Händler Das Mercedes-Benz Logo und Mercedes-Benz sind eingetragene Marken der Mercedes-Benz Group AG. Hinweis Preisangabe Der durchgestrichene Preis entspricht der unverbindlichen Preisempfehlung (UVP) des Herstellers37,50 €*Versand: 6,60 €Sichere Weiterleitung zum Anbieter
-
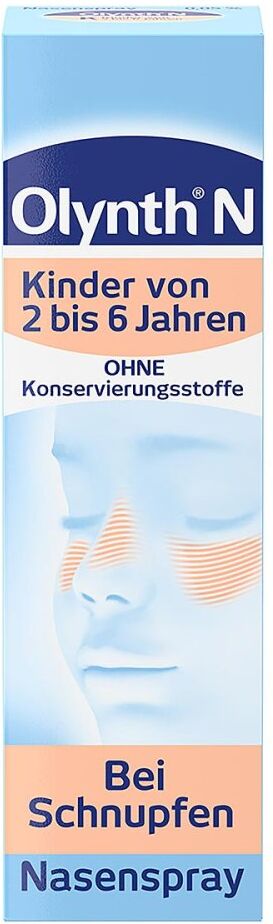
Olynth 0,05% N ohne KonservierungsmittelAnwendungsgebiet von Olynth 0,05% N ohne KonservierungsmittelDas Präparat ist ein Mittel zur Anwendung in der Nase (Rhinologikum) und enthält das Alpha-Sympathomimetikum Xylometazolin.Xylometazolin hat gefäßverengende Eigenschaften und bewirkt dadurch eine Schleimhautabschwellung.Das Arzneimittel wird angewendetzur Abschwellung der Nasenschleimhaut (Kurzzeitbehandlung) bei Schnupfen, anfallsweise auftretendem Fließschnupfen (Rhinitis vasomotorica) oder allergischem Schnupfen (Rhinitis allergica)zur Erleichterung des Sekretabflusses bei Entzündung der Nasennebenhöhlen sowie bei Katarrh des Tubenmittelohrs in Verbindung mit Schnupfen.Das Präparat ist für Kinder zwischen 2 und 6 Jahren bestimmt.Wirkstoffe / Inhaltsstoffe / Zutaten0.5 mg Xylometazolin hydrochlorid0.44 mg XylometazolinDinatrium hydrogenphosphat 2-Wasser Hilfstoff (+)Glycerol Hilfstoff (+)Hyaluronsäure, Natriumsalz Hilfstoff (+)Natrium chlorid Hilfstoff (+)Natrium dihydrogenphosphat 2-Wasser Hilfstoff (+)Wasser, gereinigt Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht angewendet werdenwenn Sie überempfindlich (allergisch) gegen Xylometazolin oder einen der sonstigen Bestandteile des Präparates für Kinder sind.wenn Sie unter einer bestimmten Form eines chronischen Schnupfens (Rhinitis sicca, trockener Entzündung der Nasenschleimhaut mit Borkenbildung) leiden.nach operativer Entfernung der Zirbeldrüse durch die Nase (transsphenoidaler Hypophysektomie) oder anderen operativen Eingriffen, die die Hirnhaut freilegen.bei Säuglingen und Kleinkindern unter 2 Jahren.DosierungAnwendungsempfehlung von Olynth 0,05% N ohne Konservierungsmittel:1. Entfernen Sie zunächst die Schutzkappe.2. Vor dem erstmaligen Gebrauch muss zunächst der Sprühmechanismus mehrfach betätigt werden, bis ein gleichmäßiger Sprühnebel austritt. Dieser Schritt muss bei den weiteren Anwendungen nicht wiederholt werden.3. Putzen Sie Ihrem Kind vor der Anwendung die Nase.4. Führen Sie die Sprühöffnung ins Nasenloch2,96 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter


-
Was ist ein Betretungsverbot bei Verpachtung?
Ein Betretungsverbot bei Verpachtung ist eine Klausel im Pachtvertrag, die dem Pächter untersagt, das gepachtete Grundstück oder die gepachteten Räumlichkeiten zu betreten. Dies kann aus verschiedenen Gründen vereinbart werden, zum Beispiel um den Pächter vor Gefahren oder Risiken zu schützen oder um den Eigentümer vor unerwünschtem Zugang zu schützen. Das Betretungsverbot kann zeitlich begrenzt sein oder für die gesamte Dauer des Pachtverhältnisses gelten. **
-
Was ist die Bedeutung von Verpachtung?
Verpachtung bezieht sich auf die Übertragung des Nutzungsrechts an einem Grundstück oder einer Immobilie an eine andere Person oder Organisation gegen Zahlung einer Pacht. Der Verpächter bleibt Eigentümer des Grundstücks, während der Pächter das Recht erhält, es für einen bestimmten Zeitraum zu nutzen und daraus Einkommen zu erzielen. Verpachtung ist eine gängige Praxis in der Landwirtschaft, aber auch in anderen Bereichen wie der Gastronomie oder der Vermietung von Gewerbeimmobilien. **
-
Wie wird Vermietung und Verpachtung versteuert?
Wie wird Vermietung und Verpachtung versteuert? Vermietung und Verpachtung von Immobilien werden in Deutschland als Einkünfte aus Vermietung und Verpachtung gemäß § 21 EStG besteuert. Die Einnahmen aus Vermietung und Verpachtung werden in der Regel als Einkünfte aus nichtselbständiger Arbeit behandelt und unterliegen der Einkommensteuer. Dabei können Werbungskosten wie beispielsweise Instandhaltungskosten, Verwaltungskosten oder Abschreibungen von der Steuer abgesetzt werden. Zudem ist die Umsatzsteuerpflicht zu beachten, wenn die Umsatzgrenze überschritten wird. **
-
Welche Anlage für Vermietung und Verpachtung?
Welche Art von Anlageobjekt planen Sie für Vermietung und Verpachtung zu erwerben? Möchten Sie in Wohnimmobilien wie Wohnungen oder Häuser investieren, oder bevorzugen Sie Gewerbeimmobilien wie Bürogebäude oder Einzelhandelsflächen? Haben Sie bereits eine genaue Vorstellung von der Lage und dem Budget für Ihre Investition? Welche Renditeerwartungen haben Sie für Ihr Anlageobjekt und wie lange planen Sie es zu halten? Es ist wichtig, diese Fragen zu klären, um die passende Anlagestrategie für Vermietung und Verpachtung zu entwickeln. **


Wie unterscheiden sich die steuerlichen Auswirkungen zwischen der Verpachtung von Gewerbeimmobilien und der Verpachtung von landwirtschaftlichen Flächen? Welche rechtlichen Aspekte sind bei der Verpachtung von Immobilien zu beachten?
Die steuerlichen Auswirkungen bei der Verpachtung von Gewerbeimmobilien und landwirtschaftlichen Flächen unterscheiden sich hinsichtlich der Einkünfteart und der steuerlichen Behandlung. Bei Gewerbeimmobilien handelt es sich um Einkünfte aus Vermietung und Verpachtung, während bei landwirtschaftlichen Flächen Einkünfte aus Land- und Forstwirtschaft vorliegen können. Bei der Verpachtung von Immobilien sind rechtliche Aspekte wie die Vertragsgestaltung, die Mietpreisregulierung, die Instandhaltungspflichten und die Kündigungsfristen zu beachten. Zudem müssen eventuelle steuerliche Vorschriften wie die Umsatzsteuerpflicht **
Sind Einnahmen aus Vermietung und Verpachtung umsatzsteuerpflichtig?
Sind Einnahmen aus Vermietung und Verpachtung umsatzsteuerpflichtig? Grundsätzlich sind diese Einnahmen nicht umsatzsteuerpflichtig, da es sich um steuerfreie Umsätze gemäß § 4 Nr. 12 UStG handelt. Dies gilt sowohl für die Vermietung von Wohnraum als auch von Gewerbeimmobilien. Allerdings kann es Ausnahmen geben, zum Beispiel wenn zusätzliche Leistungen wie Möblierung oder Reinigung angeboten werden. In diesem Fall könnten diese Zusatzleistungen umsatzsteuerpflichtig sein. Es ist daher ratsam, sich im Einzelfall von einem Steuerberater beraten zu lassen. **
Top-Angebote
Produkte zum Begriff Verpachtung:
-
Systane Hydration ohne KonservierungsmittelAnwendungsgebiet von Systane Hydration ohne KonservierungsmittelSystane Hydration ohne Konservierungsmittel dienen zur Befeuchtung der Augenoberfläche und zur Nachbenetzung weicher Kontaktlinsen (einschließlich Silikon-Hydrogel-Kontaktlinsen). Trockene Augen können entstehen, wenn die Augen zu wenig Tränenflüssigkeit produzieren, deren Zusammensetzung nicht intakt ist oder die Augenoberfläche irritiert ist. Ist der Tränenfilm dauerhaft gestört, entsteht zu viel Reibung an der Augenoberfläche und es kommt zu Bindehautrötungen und Augenentzündungen. Auch Kontaktlinsen werden dann zunehmend schlecht vertragen. Eine langanhaltende Linderung der Symptome trockener Augen bieten Systane Hydration ohne Konservierungsmittel. Insbesondere für trockene Augen mit erhöhtem Feuchtigkeitsbedarf sind die Augentropfen gut geeignet. Dank der einzigartigen Kombination aus HP-Guar + Hyaluronsäure lindern sie die Symptome langanhaltend und unterstützen die Regeneration beschädigter Zellen. Systane Hydration ohne Konservierungsmittel sind kontaktlinsenverträglich und können daher auch während des Tragens von Kontaktlinsen angewendet werden. Dank des Drop-Tainers® ist das Eintropfen ins Auge einfach. Wirkungsweise von Systane Hydration ohne KonservierungsmittelSystane Hydration ohne Konservierungsmittel bietet dank Hyaluronsäure und HP-Guar einen höheren Schutz vor Austrocknung gegenüber Hyaluronsäure allein. Die Anwendung von Systane Hydration ohne Konservierungsmittel mit zweifach wirksamer, weiterentwickelter Befeuchtungsformel bietet langanhaltende Linderung bei moderaten, chronischen Symptomen von trockenen Augen.Wirkstoffe / Inhaltsstoffe / ZutatenInhaltsstoffe von Systane Hydration ohne Konservierungsmittel: Natriumhyaluronat,Polyethylenglykol400,Propylenglykol,Hydroxypropyl-Guar,Sorbitol,Aminomethylpropanol, Borsäure, Natriumborat, Kaliumchlorid, Natriumchlorid, gereinigtes Wasser. Ohne Konservierungsstoffe.GegenanzeigenBei bekann21,59 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
ROTHENBERGER Konservierungsmittel ROPULS Chemie - 1500000162ProduktbeschreibungZur chemischen Reinigung von Trinkwasserleitungen.AnwendungsvorteileSchützt das SystemEinsatzbereichZum Erhalt des gereinigten Zustandes und zum Schutz des Systems.56,29 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Mercedes-Benz Konservierungsmittel 1l A000986727010Mercedes-Benz Original-TeilWiederverschließbarSprühfertigInhalt 1 lVom autorisierten Mercedes-Benz Händler Das Mercedes-Benz Logo und Mercedes-Benz sind eingetragene Marken der Mercedes-Benz Group AG. Hinweis Preisangabe Der durchgestrichene Preis entspricht der unverbindlichen Preisempfehlung (UVP) des Herstellers37,50 €*Versand: 6,60 €Sichere Weiterleitung zum Anbieter
-
Olynth 0,05% N ohne KonservierungsmittelAnwendungsgebiet von Olynth 0,05% N ohne KonservierungsmittelDas Präparat ist ein Mittel zur Anwendung in der Nase (Rhinologikum) und enthält das Alpha-Sympathomimetikum Xylometazolin.Xylometazolin hat gefäßverengende Eigenschaften und bewirkt dadurch eine Schleimhautabschwellung.Das Arzneimittel wird angewendetzur Abschwellung der Nasenschleimhaut (Kurzzeitbehandlung) bei Schnupfen, anfallsweise auftretendem Fließschnupfen (Rhinitis vasomotorica) oder allergischem Schnupfen (Rhinitis allergica)zur Erleichterung des Sekretabflusses bei Entzündung der Nasennebenhöhlen sowie bei Katarrh des Tubenmittelohrs in Verbindung mit Schnupfen.Das Präparat ist für Kinder zwischen 2 und 6 Jahren bestimmt.Wirkstoffe / Inhaltsstoffe / Zutaten0.5 mg Xylometazolin hydrochlorid0.44 mg XylometazolinDinatrium hydrogenphosphat 2-Wasser Hilfstoff (+)Glycerol Hilfstoff (+)Hyaluronsäure, Natriumsalz Hilfstoff (+)Natrium chlorid Hilfstoff (+)Natrium dihydrogenphosphat 2-Wasser Hilfstoff (+)Wasser, gereinigt Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht angewendet werdenwenn Sie überempfindlich (allergisch) gegen Xylometazolin oder einen der sonstigen Bestandteile des Präparates für Kinder sind.wenn Sie unter einer bestimmten Form eines chronischen Schnupfens (Rhinitis sicca, trockener Entzündung der Nasenschleimhaut mit Borkenbildung) leiden.nach operativer Entfernung der Zirbeldrüse durch die Nase (transsphenoidaler Hypophysektomie) oder anderen operativen Eingriffen, die die Hirnhaut freilegen.bei Säuglingen und Kleinkindern unter 2 Jahren.DosierungAnwendungsempfehlung von Olynth 0,05% N ohne Konservierungsmittel:1. Entfernen Sie zunächst die Schutzkappe.2. Vor dem erstmaligen Gebrauch muss zunächst der Sprühmechanismus mehrfach betätigt werden, bis ein gleichmäßiger Sprühnebel austritt. Dieser Schritt muss bei den weiteren Anwendungen nicht wiederholt werden.3. Putzen Sie Ihrem Kind vor der Anwendung die Nase.4. Führen Sie die Sprühöffnung ins Nasenloch2,96 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Ist Vermietung und Verpachtung ein Gewerbe?
Ist Vermietung und Verpachtung ein Gewerbe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art der vermieteten oder verpachteten Objekte und der Intention des Vermieters oder Verpächters. Grundsätzlich handelt es sich bei Vermietung und Verpachtung um eine Einkunftsart im Steuerrecht, die in der Regel nicht als Gewerbe gilt. Allerdings kann es Ausnahmen geben, wenn die Tätigkeit in einem gewerblichen Umfang ausgeübt wird oder bestimmte Voraussetzungen erfüllt sind. Es ist daher ratsam, sich bei Unklarheiten an einen Steuerberater oder Rechtsanwalt zu wenden, um eine genaue Einschätzung zu erhalten. **
-
Wer zahlt Landwirtschaftliche Berufsgenossenschaft bei Verpachtung?
Die Landwirtschaftliche Berufsgenossenschaft zahlt im Falle von Verpachtung in der Regel der Verpächter, da dieser als Arbeitgeber für die Sicherheit und Gesundheit der Arbeitnehmer auf seinem Hof verantwortlich ist. Die Beiträge zur Berufsgenossenschaft werden normalerweise vom Verpächter getragen und in die Pacht mit eingerechnet. Es ist wichtig, dass sowohl Verpächter als auch Pächter sich über ihre jeweiligen Pflichten und Rechte im Zusammenhang mit der Berufsgenossenschaft informieren, um im Falle eines Unfalls oder einer Krankheit angemessen abgesichert zu sein. Letztendlich ist es ratsam, im Pachtvertrag klar festzuhalten, wer für die Beiträge zur Berufsgenossenschaft verantwortlich ist. **
-
Was ist ein Betretungsverbot bei Verpachtung?
Ein Betretungsverbot bei Verpachtung ist eine Klausel im Pachtvertrag, die dem Pächter untersagt, das gepachtete Grundstück oder die gepachteten Räumlichkeiten zu betreten. Dies kann aus verschiedenen Gründen vereinbart werden, zum Beispiel um den Pächter vor Gefahren oder Risiken zu schützen oder um den Eigentümer vor unerwünschtem Zugang zu schützen. Das Betretungsverbot kann zeitlich begrenzt sein oder für die gesamte Dauer des Pachtverhältnisses gelten. **
-
Was ist die Bedeutung von Verpachtung?
Verpachtung bezieht sich auf die Übertragung des Nutzungsrechts an einem Grundstück oder einer Immobilie an eine andere Person oder Organisation gegen Zahlung einer Pacht. Der Verpächter bleibt Eigentümer des Grundstücks, während der Pächter das Recht erhält, es für einen bestimmten Zeitraum zu nutzen und daraus Einkommen zu erzielen. Verpachtung ist eine gängige Praxis in der Landwirtschaft, aber auch in anderen Bereichen wie der Gastronomie oder der Vermietung von Gewerbeimmobilien. **
Ähnliche Suchbegriffe für Verpachtung
-
Süße Kätzchen - GingerGinger, die niedlichen Kätzchen, ist eine bezaubernde Spielzeugserie, die eine dunkelbraune und orangefarbene Katze enthält. Produkteigenschaften: Stilvolle Katze in dunkelbraun und orange Interaktives Spielerlebnis (kämmbarer Schwanz, Katzenhaus-Verpackung) Empfohlen ab 3 Jahren Kleine Größe, leicht tragbar Verpackungsgröße: 10 x 11 x 11 cm11,19 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wie wird Vermietung und Verpachtung versteuert?
Wie wird Vermietung und Verpachtung versteuert? Vermietung und Verpachtung von Immobilien werden in Deutschland als Einkünfte aus Vermietung und Verpachtung gemäß § 21 EStG besteuert. Die Einnahmen aus Vermietung und Verpachtung werden in der Regel als Einkünfte aus nichtselbständiger Arbeit behandelt und unterliegen der Einkommensteuer. Dabei können Werbungskosten wie beispielsweise Instandhaltungskosten, Verwaltungskosten oder Abschreibungen von der Steuer abgesetzt werden. Zudem ist die Umsatzsteuerpflicht zu beachten, wenn die Umsatzgrenze überschritten wird. **
-
Welche Anlage für Vermietung und Verpachtung?
Welche Art von Anlageobjekt planen Sie für Vermietung und Verpachtung zu erwerben? Möchten Sie in Wohnimmobilien wie Wohnungen oder Häuser investieren, oder bevorzugen Sie Gewerbeimmobilien wie Bürogebäude oder Einzelhandelsflächen? Haben Sie bereits eine genaue Vorstellung von der Lage und dem Budget für Ihre Investition? Welche Renditeerwartungen haben Sie für Ihr Anlageobjekt und wie lange planen Sie es zu halten? Es ist wichtig, diese Fragen zu klären, um die passende Anlagestrategie für Vermietung und Verpachtung zu entwickeln. **
-
Wie unterscheiden sich die steuerlichen Auswirkungen zwischen der Verpachtung von Gewerbeimmobilien und der Verpachtung von landwirtschaftlichen Flächen? Welche rechtlichen Aspekte sind bei der Verpachtung von Immobilien zu beachten?
Die steuerlichen Auswirkungen bei der Verpachtung von Gewerbeimmobilien und landwirtschaftlichen Flächen unterscheiden sich hinsichtlich der Einkünfteart und der steuerlichen Behandlung. Bei Gewerbeimmobilien handelt es sich um Einkünfte aus Vermietung und Verpachtung, während bei landwirtschaftlichen Flächen Einkünfte aus Land- und Forstwirtschaft vorliegen können. Bei der Verpachtung von Immobilien sind rechtliche Aspekte wie die Vertragsgestaltung, die Mietpreisregulierung, die Instandhaltungspflichten und die Kündigungsfristen zu beachten. Zudem müssen eventuelle steuerliche Vorschriften wie die Umsatzsteuerpflicht **
-
Sind Einnahmen aus Vermietung und Verpachtung umsatzsteuerpflichtig?
Sind Einnahmen aus Vermietung und Verpachtung umsatzsteuerpflichtig? Grundsätzlich sind diese Einnahmen nicht umsatzsteuerpflichtig, da es sich um steuerfreie Umsätze gemäß § 4 Nr. 12 UStG handelt. Dies gilt sowohl für die Vermietung von Wohnraum als auch von Gewerbeimmobilien. Allerdings kann es Ausnahmen geben, zum Beispiel wenn zusätzliche Leistungen wie Möblierung oder Reinigung angeboten werden. In diesem Fall könnten diese Zusatzleistungen umsatzsteuerpflichtig sein. Es ist daher ratsam, sich im Einzelfall von einem Steuerberater beraten zu lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.